

Una notificación de la Agencia Tributaria (AEAT) es el documento oficial con el que Hacienda te comunica un acto que te afecta: un requerimiento, una propuesta de liquidación, una sanción, un embargo o también una devolución. Puede llegar por correo postal, por vía electrónica (sede de la AEAT o DEHú) o por comparecencia en el BOE. Lo importante es que corre aunque no la abras: la electrónica se da por practicada a los 10 días naturales sin acceder y la de comparecencia a los 15 días naturales desde su publicación.
En esta guía, actualizada a 2026, nuestros abogados especialistas en derecho tributario te explican cómo consultar tus notificaciones, qué significa el aviso “la Agencia Tributaria ha emitido una notificación dirigida al NIF”, qué puede contener y qué plazos tienes para responder. Con más de 13 años de trayectoria y 2000 casos resueltos, revisamos cada semana requerimientos, liquidaciones y providencias de apremio de contribuyentes que no saben por dónde empezar.
Aviso, comunicación y notificación: no es lo mismo
- Aviso: el SMS o correo electrónico que te informa de que tienes una notificación pendiente. No es la notificación y no contiene el acto.
- Comunicación: información de la AEAT que no inicia plazos ni exige respuesta (por ejemplo, un recordatorio).
- Notificación: el acto en sí. Es la que activa los plazos para pagar, alegar o recurrir.
“La Agencia Tributaria ha emitido una notificación dirigida al NIF”: qué significa
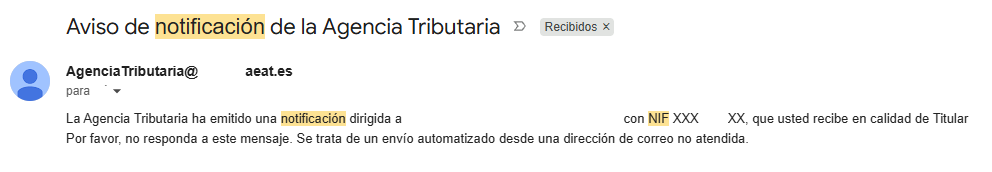
Es el texto del aviso que envía la AEAT cuando deja una notificación electrónica a tu disposición. Indica a nombre de quién está (muestra solo algunas cifras del NIF) y en qué calidad (titular, representante, sucesor). Para saber qué contiene tienes que entrar en la sede electrónica.
Dos cosas que conviene saber. Primera: la notificación es válida aunque el aviso no te llegue, así que no puedes confiar solo en él. Segunda: circulan muchos SMS y correos falsos que imitan este mensaje. La AEAT no te pide datos bancarios ni pagos a través de un enlace en un SMS: accede siempre escribiendo tú la dirección de la sede electrónica. Si has buscado “notificación NIP”, lo más probable es que te refieras a este aviso, que habla del NIF.
Cómo consultar tus notificaciones de la AEAT
- Entra en la sede electrónica de la Agencia Tributaria, apartado “Mis notificaciones”, o en la DEHú (Dirección Electrónica Habilitada única).
- Identifícate con certificado digital, DNI electrónico o Cl@ve.
- Abre la notificación pendiente: al acceder queda practicada y empiezan los plazos.
- Descárgala y guárdala completa, con su justificante de acceso.
- Localiza en el documento qué te piden y qué plazo tienes: siempre figura en la propia notificación.
Si no tienes certificado ni Cl@ve, puedes darte de alta en Cl@ve o autorizar a un representante (un asesor o abogado) para que acceda en tu nombre.
Las tres vías de notificación y sus plazos
| Vía | Cómo funciona | Cuándo se considera practicada |
|---|---|---|
| Correo postal o agente tributario | Entrega en tu domicilio fiscal o en el lugar que designaste. Puede recogerla cualquier persona que esté allí y se identifique, incluido el portero de la finca | Al entregarse, o al rechazarla tú o tu representante |
| Electrónica (sede AEAT o DEHú) | Se deja a tu disposición en el buzón electrónico | Al acceder, o pasados 10 días naturales sin acceder (se entiende rechazada) |
| Comparecencia en el BOE | Tras dos intentos fallidos en el domicilio (uno si constas como desconocido), se publica un anuncio en el BOE | Al comparecer, o el día siguiente al vencimiento de los 15 días naturales desde la publicación |
Ejemplos con fechas: si una notificación electrónica se pone a tu disposición el 2 de marzo y no entras, se considera rechazada y practicada el 12 de marzo. Si el anuncio de comparecencia se publica en el BOE el lunes 2 de marzo, tienes hasta el 17 de marzo para comparecer y, si no lo haces, se entiende notificada el 18 de marzo.
Notificación por comparecencia: qué es y qué hacer
Es el último recurso de Hacienda cuando no ha podido entregarte una notificación en persona. Según el artículo 112 de la Ley General Tributaria, tras los intentos fallidos publica un anuncio en el BOE (los lunes, miércoles y viernes) en el que te cita a comparecer en un plazo de 15 días naturales. Puedes buscar tus anuncios en el Tablón Edictal Único del BOE por NIF o nombre.
Para “comparecer” basta con acceder a la notificación en la sede electrónica o acudir a la oficina indicada. Si no lo haces, el procedimiento sigue adelante como si la hubieras recibido.
¿Quién está obligado a recibir notificaciones electrónicas?
Están obligadas las personas jurídicas (sociedades, asociaciones, fundaciones) y las entidades sin personalidad jurídica (comunidades de bienes, herencias yacentes). En su caso, el papel es la excepción. Las personas físicas, incluidos con carácter general los autónomos, no están obligadas salvo que se encuentren en alguno de los supuestos concretos del Real Decreto 1363/2010. Cualquier persona puede, eso sí, adherirse voluntariamente.
Quienes reciben notificaciones electrónicas obligatorias pueden señalar hasta 30 días naturales al año en los que la AEAT no les pondrá notificaciones a disposición (los llamados días de cortesía), por ejemplo para las vacaciones.
Notificación rehusada: por qué nunca debes rechazarla
Si tú o tu representante rechazáis expresamente una notificación, se considera practicada a todos los efectos y los plazos empiezan a correr igual. Si la rechaza otra persona (un familiar, un vecino), solo cuenta como un intento fallido. Rechazar una notificación no la evita: solo te quita tiempo para reaccionar.
¿Qué puede ser una notificación de Hacienda?
| Tipo | Qué significa | Qué hacer |
|---|---|---|
| Requerimiento de información o documentación | Hacienda te pide datos o justificantes | Aportarlos dentro del plazo indicado (suele ser de 10 días hábiles) |
| Propuesta de liquidación | Hacienda cree que debes pagar más o te corresponde devolver menos | Presentar alegaciones en plazo antes de que se convierta en liquidación |
| Liquidación provisional | Hacienda fija la cantidad a pagar | Pagar en periodo voluntario o recurrir en un mes |
| Inicio de expediente sancionador | Se te imputa una infracción tributaria | Alegar: la defensa empieza aquí |
| Providencia de apremio | La deuda no se pagó en plazo y empieza el cobro forzoso | Pagar con recargo reducido o impugnar por motivos tasados |
| Diligencia de embargo | Hacienda embarga cuentas, salarios o bienes | Revisar si respeta los límites legales |
| Resolución favorable | Devolución, aplazamiento concedido, recurso estimado | Comprobar importes y condiciones |
¿Todas las notificaciones de Hacienda son malas?
No. Muchas son trámites rutinarios o incluso buenas noticias: la concesión de un aplazamiento, el acuerdo de una devolución o la estimación de un recurso. Ahora bien, ninguna debe ignorarse, porque incluso las favorables pueden contener condiciones (fechas de pago, garantías) que hay que cumplir.
Plazos para pagar una liquidación y recargos si no pagas
Si la notificación contiene una liquidación, el artículo 62.2 de la Ley General Tributaria fija el periodo voluntario de pago:
- Notificada entre los días 1 y 15 del mes: hasta el día 20 del mes siguiente (notificada el 10 de marzo, pagas hasta el 20 de abril).
- Notificada entre el 16 y el último día del mes: hasta el día 5 del segundo mes siguiente (notificada el 20 de marzo, pagas hasta el 5 de mayo).
Si no pagas, la deuda entra en periodo ejecutivo con recargos (artículo 28). Sobre una deuda de 2.000 euros:
| Recargo | Cuándo se aplica | Importe |
|---|---|---|
| Ejecutivo, 5 % | Pagas antes de que te notifiquen la providencia de apremio | 100 € |
| Apremio reducido, 10 % | Pagas en el plazo que da la providencia de apremio | 200 € |
| Apremio ordinario, 20 % | Pagas después, y además con intereses de demora | 400 € más intereses |
Qué hacer cuando recibes una notificación de la AEAT
- Ábrela cuanto antes: no ganas tiempo esperando, porque el plazo corre igual.
- Identifica el tipo de acto y el plazo que te dan.
- Reúne la documentación relacionada (declaraciones, facturas, justificantes).
- Decide si respondes tú o con ayuda: un requerimiento sencillo puedes atenderlo tú; una propuesta de liquidación, una sanción o un embargo merecen revisión profesional.
- Responde por escrito y guarda el justificante de presentación.
Errores frecuentes
- Dejar la notificación electrónica sin abrir pensando que así no corre el plazo.
- No mantener actualizado el domicilio fiscal, lo que lleva a notificaciones por comparecencia que nadie ve.
- Rechazar la carta del cartero.
- Pagar una liquidación con la que no estás de acuerdo sin recurrirla en el mes que tienes.
- Pinchar en enlaces de SMS que imitan los avisos de Hacienda.
¿Cómo podemos ayudarte?
Revisamos tu notificación y te explicamos qué es y qué plazo tienes, preparamos la respuesta al requerimiento o las alegaciones a la propuesta de liquidación, recurrimos liquidaciones y sanciones en reposición o ante el Tribunal Económico Administrativo y, si ya hay apremio o embargo, comprobamos que se respeten los límites legales. Nuestro 92% de resoluciones favorables y una valoración media de 4.6/5 avalan nuestra forma de trabajar. Consúltanos en cuanto la abras: en muchos casos solo tienes 10 días hábiles.
Preguntas frecuentes sobre las notificaciones de Hacienda
¿Cuántos días tengo para abrir una notificación de Hacienda?
Diez días naturales si es electrónica: pasado ese plazo sin acceder, se entiende rechazada y practicada, y empiezan a correr los plazos para pagar o recurrir. Si es una notificación por comparecencia publicada en el BOE, tienes quince días naturales desde el día siguiente a la publicación. Abrirla tarde no amplía los plazos, solo reduce el tiempo que te queda.
¿Qué significa que la Agencia Tributaria ha emitido una notificación dirigida al NIF?
Es un aviso, no la notificación. Te informa de que tienes una notificación electrónica pendiente en la sede de la Agencia Tributaria o en la DEHú, a nombre del NIF indicado. Para conocer su contenido debes entrar con certificado digital, DNI electrónico o Cl@ve. Desconfía de mensajes que incluyan enlaces para pagar o pidan datos bancarios: pueden ser fraudulentos.
¿Qué pasa si no abro una notificación de Hacienda?
Que se considera notificada igualmente. Si es electrónica, a los diez días naturales se entiende rechazada y el procedimiento continúa. Puedes perder el plazo para alegar o recurrir y, si contenía una liquidación, la deuda pasará a periodo ejecutivo con recargos de entre el 5 % y el 20 % y, en el peor caso, intereses de demora y embargo.
¿Qué es una notificación por comparecencia electrónica?
Es la vía que usa Hacienda cuando no ha podido entregarte una notificación tras dos intentos en tu domicilio, o uno si constas como desconocido. Publica un anuncio en el BOE y tienes quince días naturales para comparecer, normalmente accediendo a la sede electrónica. Si no lo haces, la notificación se entiende practicada el día siguiente al final de ese plazo.
¿Todas las notificaciones de Hacienda son malas?
No. Hacienda también notifica devoluciones, aplazamientos concedidos o recursos estimados. Pero no conviene adivinarlo: un requerimiento o una propuesta de liquidación tienen plazos cortos, normalmente de diez días hábiles, y dejarlos pasar puede acabar en una liquidación o una sanción. Lo prudente es abrirla cuanto antes y comprobar qué es y qué plazo tienes.
¿Los autónomos están obligados a recibir notificaciones electrónicas de la AEAT?
Con carácter general, no. La obligación alcanza a las sociedades y demás personas jurídicas y a las entidades sin personalidad jurídica. Las personas físicas, incluidos los autónomos, solo están obligadas en los supuestos concretos del Real Decreto 1363/2010, aunque pueden adherirse voluntariamente. Si recibes notificaciones electrónicas, revisa el buzón con regularidad.

Asesoría Empresas
Hola buenos días. Lo primero y antes de nada, felicitaros por el post ya que me parece una información muy interesante y relevante. Por otro lado es muy interesante que dediquéis este tiempo a crear contenido como este. Un saludo y buen trabajo!!
Luis Enrique de Garón Abogados
Muchas gracias por las palabras compañeros!
Cualquier aportación al artículo será bienvenido. Encantado de saludaros,
José María Rubio Mondejar
La AET me ha efectuado una notificacion por comparecencia sin haberlo intentado por dos veces en mi domicilio fiscal.
Me hizo un primer intento de notificacion en mi domicilio fiscal en 18/4/2017
Me hizo despues la notificacion edictal en el BOE de 12/6/2017.
Posteriormente hizo un segundo intento en mi domicilio fiscal el 26/6/2017
El plazo de prescripcion de la deuda tributaria era el 31/6/2017 por lo que estimo que hizo la notificacion edictal sin respetar las dos notificaciones previas en el domicilio fiscal. ES posible la impugnacion por defectos formales de la notificación edictal??
Luis Enrique de Garón Abogados
Buenas José María,
hemos procedido a contactarle por privado para tener más detalles de la notificación de Hacienda. Agradecer que nos haya contactado. Un saludo,